La rata di un mutuo può cambiare sensibilmente anche per pochi decimi di punto, soprattutto quando l’importo supera i 150.000 euro. Oggi conviene guardare non solo il tasso pubblicizzato, ma anche il TAEG, la durata, lo spread e la propria capacità di sostenere la rata nel tempo. Qui confronto i valori più recenti, spiego la differenza tra fisso e variabile e mostro come valutare davvero un’offerta per acquistare o ristrutturare casa.
Il quadro attuale dei mutui richiede attenzione più alla rata che al solo tasso
- Mutui fissi intorno al 3,5% e variabili intorno al 3,1% nelle ultime rilevazioni ufficiali disponibili.
- Il tasso fisso protegge il bilancio familiare, mentre il variabile può risparmiare qualcosa all’inizio ma resta esposto all’Euribor.
- Su 150.000 euro in 25 anni, una differenza di 0,4 punti vale circa 33 euro al mese, prima di considerare costi e assicurazioni.
- Per confrontare le proposte bisogna usare il TAEG, non soltanto il TAN indicato nella pubblicità.
- Un anticipo più alto, un buon rapporto rata-reddito e un immobile efficiente possono migliorare le condizioni ottenibili.
Quali sono i tassi dei mutui oggi in Italia
Le ultime rilevazioni disponibili mostrano un mercato ancora lontano dai livelli eccezionalmente bassi degli anni passati, ma meno teso rispetto ai picchi recenti. A febbraio 2026 il costo medio dei nuovi mutui risultava pari a circa 3,1% per le formule variabili e 3,5% per quelle fisse. Si tratta di medie di mercato, non di un preventivo garantito: la banca può applicare condizioni diverse in base al cliente e all’immobile.
Le offerte più competitive possono scendere sotto la media, soprattutto per immobili nuovi, classi energetiche elevate o richieste con un rapporto loan to value contenuto. Il loan to value, spesso abbreviato in LTV, indica la percentuale del valore della casa finanziata dalla banca. Un mutuo che copre il 60% del prezzo viene normalmente considerato meno rischioso di uno che arriva all’80% o oltre.
| Tipologia | Indicazione recente | Da cosa dipende |
|---|---|---|
| Tasso fisso | Circa 3,5% medio | IRS della durata, spread, profilo del richiedente |
| Tasso variabile | Circa 3,1% medio | Euribor, spread e andamento della politica monetaria |
| Offerte promozionali | Talvolta sotto la media | Classe energetica, LTV, accredito stipendio e vincoli contrattuali |
Il contesto monetario resta importante. Dal 16 settembre 2026 i tassi di riferimento della BCE sono fissati al 2,50% sui depositi, al 2,65% sulle operazioni principali di rifinanziamento e al 2,90% sul rifinanziamento marginale. Per chi sta acquistando casa, il messaggio pratico è semplice: non bisogna dare per scontato né un rapido ritorno dei tassi ai minimi né un calo automatico delle rate.
Fisso o variabile quale scelta ha più senso
Con il fisso la rata resta invariata per tutta la durata del contratto. Io lo considero la scelta più leggibile per chi ha un reddito stabile ma poco margine mensile, per una famiglia che sta già sostenendo altri finanziamenti o per chi vuole sapere oggi quanto spenderà tra dieci anni.
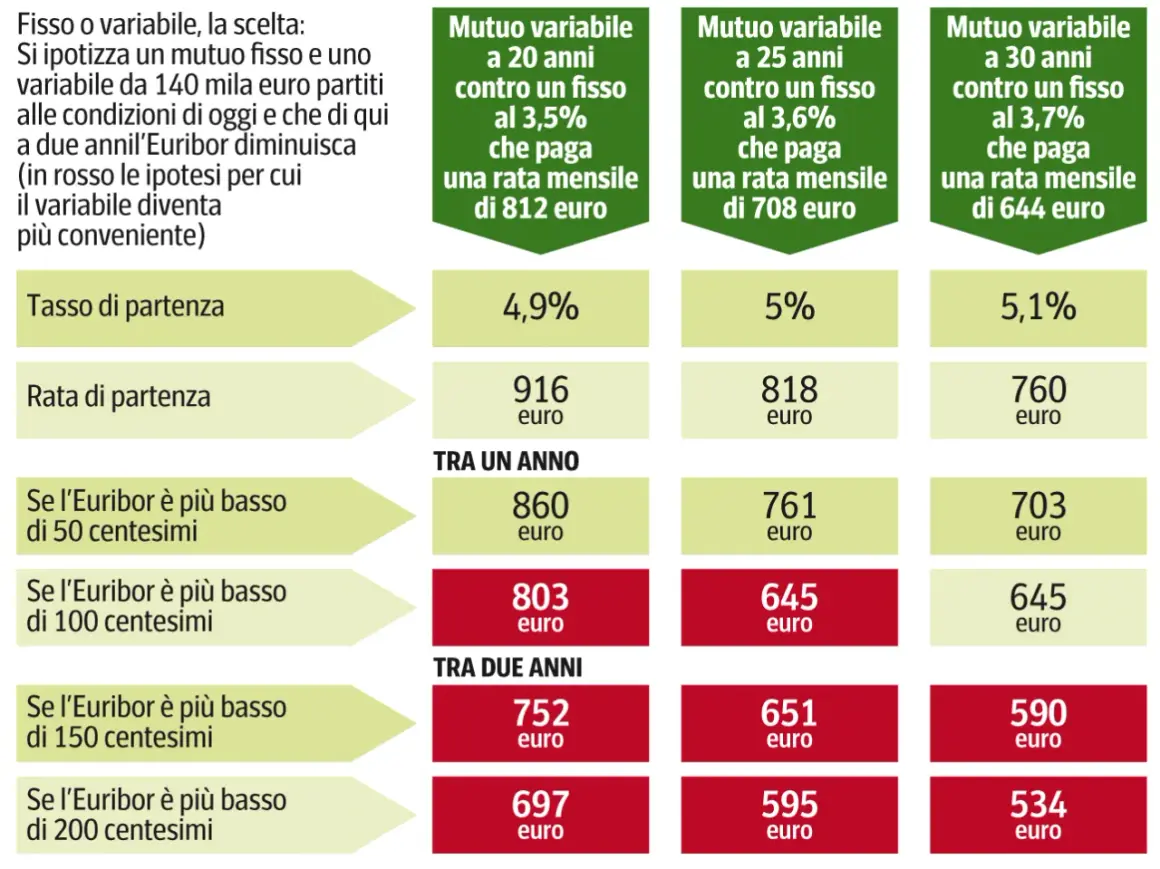
Il variabile segue invece un indice di riferimento, di solito l’Euribor, a cui si aggiunge lo spread della banca. Se l’Euribor sale, la rata aumenta; se scende, può ridursi. Il vantaggio iniziale può essere interessante, ma funziona davvero solo quando il nucleo familiare ha un margine sufficiente per assorbire aumenti di 100 o 200 euro al mese.
| Scelta | Vantaggio principale | Rischio o limite |
|---|---|---|
| Fisso | Rata prevedibile e protezione dai rialzi | Può costare di più se i tassi scendono molto |
| Variabile | Possibile rata iniziale più bassa | La rata può aumentare durante il rimborso |
| Misto | Alterna periodi fissi e variabili | Regole di passaggio spesso complesse |
| Variabile con cap | Limita il tasso massimo previsto dal contratto | Il cap può comportare uno spread più elevato |
La formula mista non è automaticamente un compromesso ideale. Prima di sceglierla controllerei con attenzione quando si può cambiare tasso, quale indice viene applicato, se esistono costi e come viene calcolata la rata dopo il passaggio. In pratica, una soluzione più sofisticata non è necessariamente più conveniente.
Quanto cambia la rata con i livelli attuali
Prendiamo un esempio concreto: 150.000 euro da restituire in 25 anni, con ammortamento alla francese e senza includere spese accessorie. A un tasso fisso del 3,5% la rata sarebbe di circa 752 euro al mese. Con un tasso del 3,1% scenderebbe a circa 719 euro, con una differenza di quasi 33 euro mensili.
La distanza sembra contenuta, ma su 300 rate supera 9.800 euro di esborso complessivo, se il tasso restasse invariato per tutta la durata. Il calcolo serve a capire l’ordine di grandezza, non a prevedere il costo finale di un’offerta reale, perché istruttoria, perizia, assicurazioni, imposte e condizioni del conto possono modificare il risultato.
La durata produce un effetto altrettanto importante. Allungare il mutuo abbassa la rata, ma aumenta gli interessi totali. Per esempio, una rata sostenibile in 30 anni può sembrare più comoda rispetto a una durata di 20 o 25 anni, ma lascia il debito aperto più a lungo e rende più costoso ogni punto percentuale di interesse.
Per questo io farei sempre due simulazioni. La prima deve mostrare la rata ordinaria, la seconda una rata più alta del 15-20%, così da capire se il bilancio familiare reggerebbe un peggioramento delle condizioni o una temporanea riduzione del reddito.
Come leggere un’offerta senza fermarsi al TAN
Il TAN, cioè il tasso annuo nominale, indica il costo degli interessi ma non comprende tutte le spese. Il dato più utile per confrontare proposte diverse è il TAEG, che include interessi, costi obbligatori e alcune commissioni collegate al finanziamento.
Non basta però scegliere il TAEG più basso senza leggere il documento europeo SECCI. In quel prospetto controllerei almeno importo totale dovuto, durata, spese iniziali, costo della polizza, periodicità della rata e condizioni per ottenere lo sconto.
- Spread: è il margine applicato dalla banca sopra l’indice di riferimento.
- IRS: è il parametro normalmente collegato ai mutui a tasso fisso.
- Euribor: è il parametro più usato per i mutui variabili.
- Perizia: serve a stimare il valore dell’immobile offerto in garanzia.
- Costi accessori: comprendono, secondo il caso, istruttoria, perizia, conto, assicurazioni e imposte.
Una proposta con TAN più basso può diventare meno interessante se richiede una polizza costosa o un conto con canone elevato. Ho visto spesso persone concentrarsi su uno 0,10% di differenza e ignorare centinaia di euro di spese iniziali: è un errore di prospettiva, soprattutto su importi contenuti.
Come migliorare le condizioni prima di presentare la domanda
La banca valuta la stabilità del reddito, la continuità lavorativa, gli altri debiti, l’età dei richiedenti e il valore dell’immobile. Molti istituti cercano una rata entro il 30-35% del reddito netto familiare, anche se non si tratta di una soglia identica per tutti e possono essere considerate ulteriori entrate documentabili.
Prima della richiesta preparerei un quadro completo delle uscite mensili. Prestiti personali, carte revolving, assegni di mantenimento e finanziamenti auto possono ridurre l’importo ottenibile più di quanto il richiedente immagini.
Il ruolo dell’anticipo
Un anticipo più consistente riduce il capitale finanziato e spesso migliora il profilo di rischio. Passare da un LTV dell’80% a uno del 60-70% può rendere più semplice ottenere uno spread competitivo, ma non avrebbe senso prosciugare tutti i risparmi per abbassare la rata.
Io terrei separato un fondo per emergenze, spese notarili, lavori e manutenzione. Per una casa da ristrutturare, l’anticipo non dovrebbe cancellare la liquidità necessaria per affrontare imprevisti da almeno 5.000-10.000 euro, cifra che può crescere molto in presenza di impianti vecchi o problemi strutturali.
Leggi anche: Vendere casa con mutuo - La guida per farlo senza sorprese
Le opportunità dei mutui green
Per immobili in classe energetica elevata o per interventi che migliorano l’efficienza, alcune banche propongono condizioni dedicate. Lo sconto può essere utile, ma va confrontato con il costo reale dei lavori e con la documentazione richiesta, come attestato di prestazione energetica e certificazioni finali.
Un mutuo green conviene quando il vantaggio sul tasso è concreto e l’intervento era già coerente con il progetto di acquisto o ristrutturazione. Non lo inseguirei invece se obbliga a sostenere lavori non necessari soltanto per ottenere pochi centesimi di sconto.
Quando conviene aspettare e quando bloccare l’offerta
Prevedere con certezza l’andamento dei tassi è impossibile. Le decisioni della BCE influenzano soprattutto il costo del denaro a breve termine, mentre i mutui fissi risentono maggiormente delle aspettative sui tassi futuri e dei parametri IRS.
Se hai già individuato l’immobile, il compromesso è vicino e la rata rientra comodamente nel bilancio, aspettare mesi per inseguire un possibile calo può esporti a un aumento del prezzo della casa o alla perdita dell’immobile. In quel caso preferirei una rata sostenibile oggi e la possibilità futura di surroga, anziché basare l’acquisto su una previsione incerta.
La surroga permette di trasferire il mutuo a un’altra banca, normalmente senza costi notarili per il cliente, quando si trovano condizioni migliori. Non va però considerata una garanzia assoluta: servono una nuova valutazione del reddito e dell’immobile, e la banca subentrante deve accettare l’operazione.
Se invece il reddito è variabile, l’acquisto non è urgente e disponi di un’ampia riserva finanziaria, puoi valutare anche una formula variabile o mista. In ogni caso metterei per iscritto il limite massimo di rata che sei disposto a sostenere e confronterei almeno tre preventivi con lo stesso importo e la stessa durata.
La decisione migliore parte dal bilancio familiare
Il tasso più basso non è sempre il mutuo più adatto. La scelta corretta è quella che lascia spazio alle spese della casa, alla manutenzione, agli imprevisti e ai cambiamenti familiari senza trasformare ogni aumento della rata in un’emergenza.
Per orientarti tra i tassi dei mutui oggi, usa le medie di mercato solo come riferimento iniziale, verifica il TAEG e fai simulare anche uno scenario meno favorevole. Una rata leggermente più alta ma prevedibile può valere molto più di un risparmio iniziale che mette sotto pressione il bilancio per venti o trent’anni.